Es comprensible si considera que comprar una casa es una de las decisiones financieras más importantes de su vida. Por supuesto, quiere hacerlo bien, sin mucha incertidumbre ni estrés durante el proceso.
Con nuestra firma de su lado, puede estar tranquilo: le acompañaremos durante todo el camino, desde que busca casa hasta que se convierte en propietario. Y nos proponemos que su experiencia sea lo más fácil y agradable posible.
Ya sea su primera casa o la décima, siga leyendo esta guía para encontrar consejos que le ayuden a manejar el proceso de compra actual. O comuníquese con nosotros para una consulta personal sobre su situación específica.
5 RAZONES PARA COMPRAR UNA CASA
Decidir si entrar al mercado de vivienda o seguir rentando rara vez es una decisión fácil, sobre todo si es la primera vez que compra. E incluso si ya compró una casa antes y está pensando en invertir en otra, siempre es útil recordar todas las grandes razones para convertirse en propietario.
- Calidad de vida El lugar donde vivimos influye directamente en cómo percibimos nuestra calidad de vida, por eso muchas personas sueñan con el día en que tendrán una casa propia.
- Salud financiera Comprar una casa es una de las mejores formas de proteger y hacer crecer su patrimonio. Por lo general, los bienes raíces resisten las alzas y bajas del mercado y ganan valor con el tiempo. Además, acumulará patrimonio a medida que paga su hipoteca.
- Estabilidad En los últimos 10 años, el precio de las rentas en EE. UU. ha aumentado más de 66%.1 En cambio, los pagos de una hipoteca de tasa fija sobre su casa no aumentarán en absoluto.
- Deducciones de impuestos Los propietarios reciben deducciones de impuestos por los intereses hipotecarios y los impuestos a la propiedad, que son deducibles en la declaración federal de impuestos sobre la renta de una persona.
- Independencia La libertad de hacer lo que quieran con su casa es un gran incentivo para muchos nuevos propietarios, mientras que otros están ansiosos por dejar de depender de su arrendador.
ETAPAS DE LA COMPRA DE UNA CASA
La mayoría de las personas tiene una idea general de lo que sucede al comprar una casa, pero hemos visto que esas suposiciones pueden salir caras. Por ejemplo, quizá haya escuchado que necesita ahorrar el 20% para el pago inicial, pero ¿sabía que hay opciones de financiamiento que no requieren tanto?
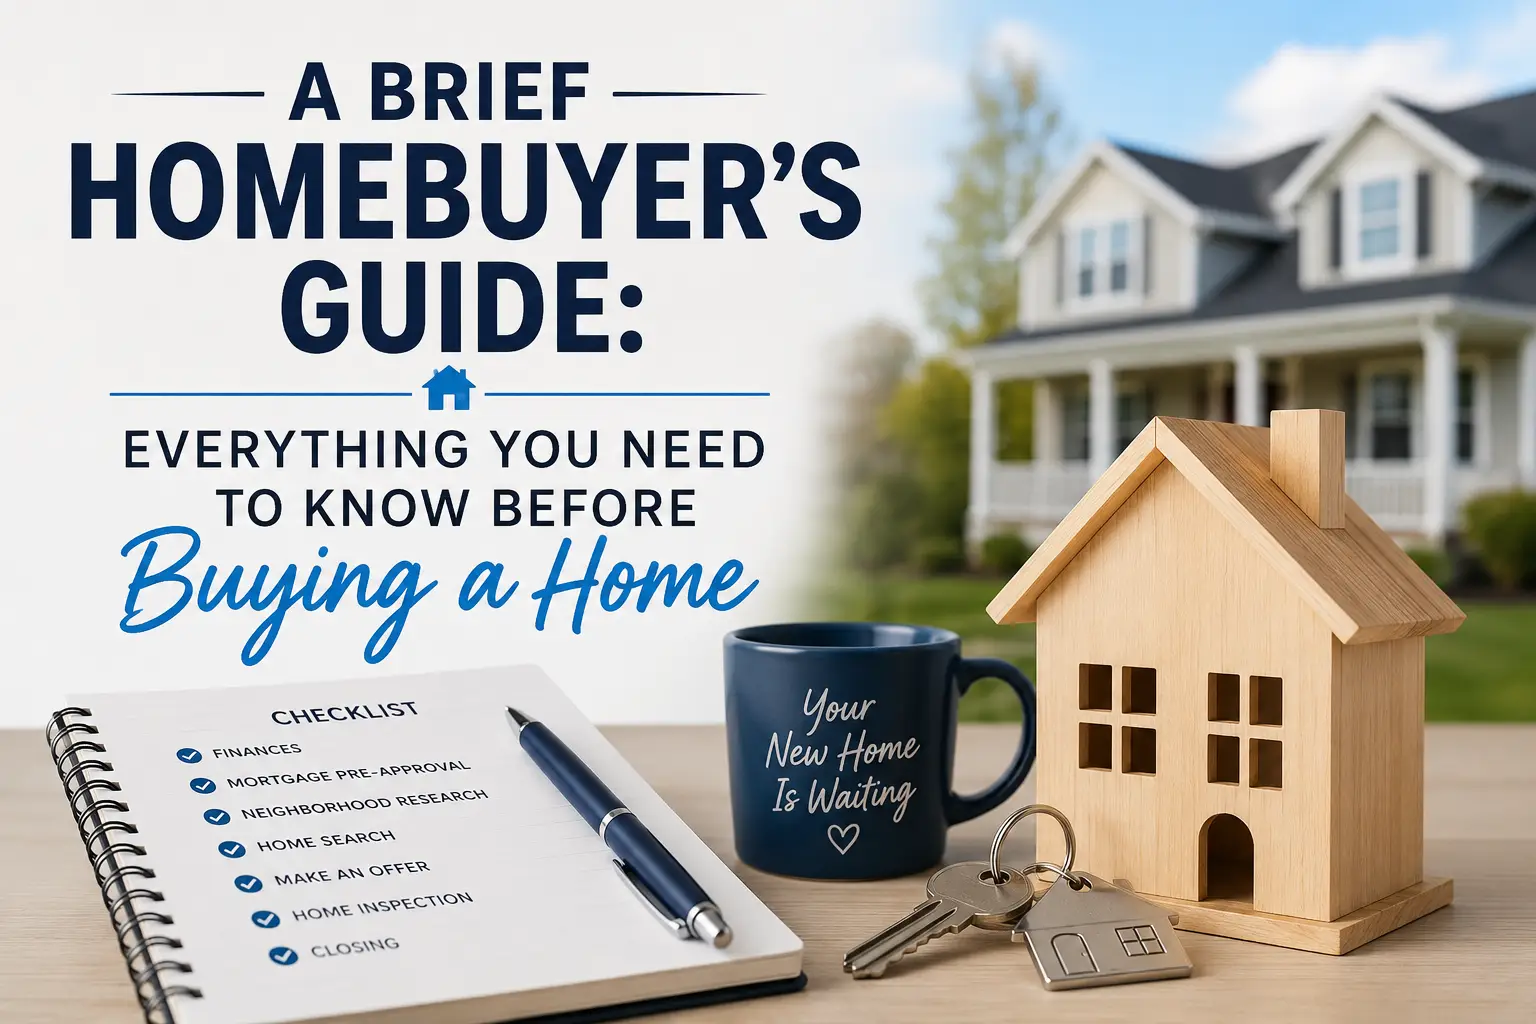
Su mejor opción para lograr una compra exitosa es apoyarse en nuestra experiencia y conocimiento, por eso le recomendamos que se comunique con nosotros en cuanto piense en comprar. Después le guiaremos en el resto de estas etapas:
- CONTRATE A UN AGENTE – Contrate a un profesional que sea un gran negociador y un experto en el mercado local. Cuanto antes se comunique con nosotros, más tiempo tendremos para diseñar su estrategia de compra ideal.
- OBTENGA SU PREAPROBACIÓN – Sepa cuánto puede pagar y prepárese para hacer ofertas sólidas. Más adelante en esta guía encontrará cómo calcular su poder de compra y cómo funciona el proceso de preaprobación.
- VISITE PROPIEDADES – Conozca casas de la zona para encontrar la que responda a su POR QUÉ, DÓNDE y QUÉ. Podemos configurar una búsqueda personalizada que le avise en cuanto se publique una propiedad nueva que le pueda interesar.
- PRESENTE UNA OFERTA – Haga una oferta para comprar la casa de sus sueños. Usaremos datos del mercado y nuestro conocimiento local para ayudarle a preparar la oferta perfecta.
- CONTRATO ACEPTADO – Prepárese para una contraoferta de los vendedores. Usaremos nuestra experiencia en negociación para lograr una oferta que le convenga a usted Y que resulte atractiva para el vendedor.
- INSPECCIÓN Y AVALÚO – Asegúrese de que la propiedad esté en buen estado y valga el precio ofrecido.
- CIERRE – ¡Firme los documentos finales y reciba las llaves de su nueva casa!
5 PREGUNTAS CLAVE PARA UN POSIBLE AGENTE
Cuando compra una casa, es fundamental trabajar con un agente de bienes raíces calificado. No solo un profesional, sino un agente excelente y un experto en el mercado que atienda de la mejor manera sus necesidades específicas. Entonces, ¿cómo asegurarse de contratar a un agente de bienes raíces excelente? Empiece por hacerle las siguientes preguntas.
- ¿Puede enviarme información sobre usted? Busque profesionalismo y constancia. ¿Cuáles son sus logros profesionales? ¿Cómo aborda su trabajo? El mejor agente es una persona de negocios con una estrategia y un sólido sistema de apoyo.
- ¿Cuánto tiempo lleva en los bienes raíces? El Realtor promedio tiene 10 años de experiencia. Pero aunque la trayectoria es importante, lo que más dice es el número de transacciones que ha cerrado o en las que ha participado. Si es un agente más nuevo, pregunte por la dinámica y los logros de su equipo.
- ¿Tiene referencias de clientes anteriores? Un agente que ofrece un servicio de 5 estrellas y está orgulloso de su trabajo con gusto le dará referencias. Revise sus calificaciones y reseñas en sitios como Google y Yelp.
- ¿Qué hará para mantenerme informado? ¿Quiere reportes diarios o semanales de su agente? ¿Podrá el agente cumplir esas expectativas? Defina cuánta comunicación desea y luego encuentre a un agente que le dé la atención y el tiempo que quiere y merece.
- ¿Puede darme otros recursos que pueda necesitar? Desde reportes del mercado hasta tendencias de precios, los mejores agentes tienen recursos a su disposición. Además, los expertos locales han construido relaciones con su red de profesionales y a menudo pueden conseguir atención prioritaria si surge una necesidad.
📷 SU PODER DE COMPRA
Si busca una casa nueva o una propiedad de inversión, una de las primeras preguntas que probablemente se hará es: “¿Cuánto podemos pagar?”.
Un malentendido común es pensar que el precio de lista de una casa determina si puede comprarla o no. Pero ese precio no incluye los gastos relacionados con la vivienda, como los impuestos anuales a la propiedad, el seguro de la vivienda o el mantenimiento. Recuerde que vivirá con su pago mensual, no con el precio de venta.
Por eso, la pregunta que debe hacerse es: “¿Cuál es nuestro poder de compra?”.
Qué es el poder de compra
Su poder de compra es la cantidad total de dinero que tiene disponible cada mes para el pago de una hipoteca. Esto significa el dinero que le queda cada mes después de sus cuentas y gastos fijos, además del dinero que haya ahorrado para el pago inicial, las ganancias de la venta de su casa actual (si corresponde) y la cantidad que califica para pedir prestada.
Por qué importa el poder de compra
Una vez que tenga claro su poder de compra, podrá comprar la casa que quiere en lugar de conformarse con una casa porque siente que es la única que puede pagar.
También evitará quedarse “pobre por la casa”, un término común para alguien que puso todo su dinero en el pago inicial y no le queda nada para los gastos fuera de su pago mensual de la casa.
Ambas situaciones pueden afectar el estilo de vida que quiere llevar. Entender su poder de compra puede ayudarle a conseguir la casa que quiere sin sacrificar el estilo de vida que desea.
Cómo calcular su poder de compra
El poder de compra se calcula sumando el dinero que ha ahorrado para el pago inicial y/o el dinero que obtuvo al vender su casa (menos los cargos y el saldo de la hipoteca) a todas sus fuentes de ingresos e inversiones que podría usar para hacer su pago mensual.
La regla general es que sus costos mensuales de vivienda sean iguales o menores al 28% de su ingreso mensual bruto. Esta cifra debe incluir su pago hipotecario de capital e intereses, además de sus impuestos a la propiedad y su seguro (PITI).
Use la hoja de cálculo de abajo para estimar su poder de compra.
- Ingreso mensual antes de impuestos $
- Multiplique la línea 1 por 0.28 X 0.28
- El pago mensual de la hipoteca (PITI) no debe superar esta cantidad = $
- Ingreso mensual antes de impuestos $
- Multiplique la línea 4 por 0.36 X 0.36
- Los pagos mensuales totales de todas sus deudas (incluida la hipoteca) no deben superar esta cantidad = $
- Reste los pagos mensuales totales de todas sus deudas pendientes (por ejemplo, préstamos de auto, tarjetas de crédito, préstamos estudiantiles, etc.) -$
- El pago mensual de la hipoteca no debe superar esta cantidad $
- Compare la línea 3 y la línea 8. La cifra menor es una estimación del pago hipotecario máximo considerando sus ingresos y deudas $
- Multiplique la línea 9 por 0.80 X 0.80
- Esto equivale a la parte de su pago hipotecario que corresponde solo a capital e intereses $
CÓMO AHORRAR PARA EL PAGO INICIAL
Su poder de compra también depende del pago inicial que planea dar en su próxima casa, porque cuanto más pueda aportar, menos tendrá que pedir prestado. Además, con un pago inicial del 20% o más, no tendrá que comprar un seguro hipotecario privado (PMI) y quizá pueda negociar una tasa de interés más baja.
Siga leyendo para obtener consejos sobre cómo ahorrar para su pago inicial.
Compradores de primera vivienda
Si está pensando en comprar una casa algún día, uno de los primeros pasos es empezar a ahorrar para el pago inicial. Estos son algunos consejos para que ahorrar sea más fácil.
- Fije una meta de ahorro. Una forma de calcular cuánto ahorrar es tomar el precio de venta promedio de casas similares a la que quiere y definir el porcentaje de pago inicial que busca.
- Reduzca sus gastos. Revise sus gastos mensuales y busque formas de ahorrar. Piense en cosas de las que puede prescindir o que puede reducir temporalmente mientras ahorra.
- Busque formas de aumentar sus ingresos. Consiga un trabajo extra o venda artículos en línea o en una venta de garaje para aumentar sus ingresos en poco tiempo. Asegúrese de ahorrar cualquier ingreso extraordinario, incluido su reembolso anual de impuestos o los bonos del trabajo.
- Investigue los programas para comprar casa. Su estado, condado o gobierno local podría ofrecer programas especiales, como subvenciones, para compradores de primera vivienda.
- Pregunte a su familia. El veintiocho por ciento de los compradores de primera vivienda recibió dinero de familiares o amigos para usarlo en el pago inicial de su casa.2
Compradores que ya han comprado antes
Si está pensando en comprar otra casa, estas son más formas de ahorrar dinero, además de los consejos anteriores:
- Rente una habitación. Si tiene un departamento independiente (o una unidad para familiares) anexo a su casa, réntelo y deposite ese ingreso en una cuenta de ahorro de alto rendimiento.
- Ponga su dinero a trabajar. Si no planea comprar en al menos cinco años, inviértalo y deje que el interés compuesto trabaje para usted. Hable de esta opción con su planificador financiero o su corredor para ver si es adecuada para usted y sus metas.
- Use su 401(k). Si tiene un plan 401(k), quizá pueda pedir prestada una parte, hasta $50,000 o la mitad de su valor, lo que sea menor, para su pago inicial. Recuerde que es un préstamo, así que tendrá que pagarlo. Si deja o pierde su trabajo antes de pagar el préstamo, tendrá entre 60 y 90 días para pagar el saldo o enfrentará impuestos y multas considerables.
Inversionistas
Ya sea que compre una segunda casa o una propiedad para rentar, estos son un par de consejos más para ahorrar para el pago inicial.
- Use su patrimonio. Si ya pagó o redujo la hipoteca de su casa principal, quizá pueda usar su patrimonio para comprar otra propiedad. Comuníquese con su prestamista para saber más sobre una HELOC o un préstamo sobre el valor de su vivienda.
- Busque un socio. Encuentre a un amigo o familiar que esté dispuesto a comprar una propiedad con usted. Por lo general, se dividen los costos y las ganancias en partes iguales. Solo asegúrese de trabajar con un abogado para crear un acuerdo de sociedad que se ajuste a su situación.
CÓMO OBTENER LA PREAPROBACIÓN
El año pasado, el 87% de los compradores financió la compra de su casa. Los compradores de primera vivienda que financiaron su casa por lo general financiaron el 93% del valor, y los que ya habían comprado antes financiaron el 83%.2 Si necesitará un préstamo para comprar su próxima propiedad, el paso más importante que puede dar es obtener la preaprobación.
Obtener la preaprobación le da claridad sobre cuánto puede pagar, por eso es fundamental hacerlo antes de empezar a buscar casa. Ya estimó su poder de compra en esta guía; la preaprobación es la prueba concreta de esa cifra. Conocerla evitará que se enamore por accidente de una casa fuera de su presupuesto.
Además, tener una carta de preaprobación demuestra a los vendedores que va en serio y que podrá cumplir con su oferta. Es una ventaja competitiva importante en mercados con poca oferta como el nuestro. No querrá perder la casa de sus sueños solo porque otra persona tenía todo en orden y usted no.
Preaprobación o precalificación
Los dos términos suelen confundirse porque se parecen mucho. Pero en realidad son muy distintos, y es importante que entienda la diferencia.
- Precalificación: una estimación de cuánto podría calificar para pedir prestado. No implica una revisión de crédito ni documentación oficial.
- Preaprobación: la prueba de su poder de compra. Requiere una solicitud de préstamo completa, una revisión de crédito y documentación sobre sus ingresos y bienes.
Reglas durante la solicitud del préstamo
Su préstamo hipotecario no está garantizado hasta que se firmen los documentos finales. Para que el proceso de solicitud del préstamo sea fluido y nada se interponga en sus planes de compra, siga estas diez reglas.
- REGLA N.º 1: No cambie de trabajo, no se vuelva trabajador independiente ni renuncie a su empleo.
- REGLA N.º 2: No compre un auto, una camioneta ni una van (¡o quizá termine viviendo en ella!).
- REGLA N.º 3: No use en exceso sus tarjetas de crédito ni se atrase en sus pagos.
- REGLA N.º 4: No gaste el dinero que reservó para el cierre.
- REGLA N.º 5: No omita deudas ni obligaciones en su solicitud de préstamo.
- REGLA N.º 6: No compre muebles.
- REGLA N.º 7: No solicite nuevas consultas de crédito.
- REGLA N.º 8: No haga depósitos grandes sin consultarlo primero con su oficial de préstamos.
- REGLA N.º 9: No cambie de cuentas bancarias.
- REGLA N.º 10: No sea aval de un préstamo de nadie.
CÓMO ENCONTRAR SU PRÓXIMA CASA
Ya sea que compre por primera vez o sea un propietario con experiencia, buscar una casa nueva puede sentirse abrumador. Para más de la mitad de los compradores, el paso más difícil del proceso fue encontrar la propiedad adecuada, con un 56%, y la cifra fue aún mayor entre los Millennials más jóvenes, con un 64%.3
Por eso enseñamos a nuestros clientes compradores a enfocarse en el POR QUÉ, el DÓNDE y el QUÉ.
El primer paso para encontrar su casa ideal es determinar POR QUÉ quiere mudarse. ¿Necesita más espacio? ¿Acceso a las escuelas que prefiere? ¿Menos mantenimiento? ¿O está cansado de gastar dinero en renta cuando podría estar acumulando patrimonio? Identificar las razones por las que quiere mudarse puede ayudarle a definir sus prioridades en la búsqueda.
Después, debe determinar DÓNDE quiere comprar. ¿Prefiere un entorno rural, urbano o suburbano? ¿Qué tan largo puede ser su trayecto diario? ¿Qué zonas corresponden a las escuelas que prefiere? Estas decisiones influirán en su vida diaria mientras viva en la casa.
Por último, piense en QUÉ tipo de casa quiere. Empiece por lo básico, como el número ideal de recámaras, baños y pies cuadrados. ¿Prefiere una casa de uno o de dos pisos? ¿Quiere una alberca?
Tenga en cuenta que quizá no encuentre una casa con todo lo que “quiere”, ni siquiera con todo lo que “necesita”. Si tiene que tomar una decisión difícil sobre en qué ceder durante su búsqueda, vuelva a su POR QUÉ.
CÓMO HACER UNA OFERTA
Una vez que encuentre una casa que responda a su POR QUÉ, DÓNDE y QUÉ, es momento de hacer una oferta. Y sí, una oferta alta llama la atención. Pero la mayoría de los vendedores considera varios factores al evaluar una oferta. Con eso en mente, estas son otras tres tácticas que puede usar para mejorar su propuesta y superar a la competencia.
-
Ofrezca un depósito considerable
Los compradores pueden demostrar a los vendedores que su oferta va en serio y que tienen algo en juego ofreciendo un depósito de garantía (earnest money) grande. Podemos ayudarle a determinar un depósito adecuado según sus circunstancias específicas.
-
Pida pocas contingencias (o ninguna)
En un mercado competitivo, los compradores a menudo ofrecen renunciar a ciertas contingencias, que son cláusulas que permiten a una o ambas partes retirarse del acuerdo si no se cumplen ciertas condiciones. Podemos ayudarle a evaluar los riesgos y beneficios de esta estrategia.
-
Ofrezca una fecha de cierre flexible y/o la opción de arrendamiento posterior (leaseback)
Las personas venden su casa por muchas razones distintas, y unas condiciones flexibles que se adapten a su situación personal a veces marcan toda la diferencia. Podemos comunicarnos con el agente del vendedor para conocer las condiciones que prefiere el vendedor y después trabajar con usted para redactar una oferta atractiva que funcione para ambas partes.
“`
“`
PRÓXIMOS PASOS
En este mercado inmobiliario tan competitivo, una de las mayores ventajas que puede darse es trabajar con un profesional inmobiliario capacitado y confiable que cuide sus intereses en cada paso del camino.
Somos expertos en la venta de casas en nuestro mercado local y confiamos en nuestra capacidad para manejar su transacción y cualquier sorpresa que pueda surgir en el camino hacia el cierre.
Así que, si está considerando comprar una casa en el mercado actual, le invitamos a comunicarse con nosotros con la información de contacto que aparece abajo. Nos encantaría conocer más sobre su situación específica y explicarle con más detalle qué hacemos de manera distinta para ayudar a nuestros clientes a conseguir la casa de sus sueños en nuestra zona.
Fuentes
- Statista – https://www.statista.com/statistics/200223/median-apartment-rent-in-the-us-since-1980/
- NAR 2021 Profile of Home Buyers and Sellers – https://cdn.nar.realtor/sites/default/files/documents/2021-highlights-from-the-profile-of-home-buyers-and-sellers-11-11-2021.pdf
- NAR 2022 Home Buyers and Sellers Generational Trends Report – https://cdn.nar.realtor/sites/default/files/documents/2022-home-buyers-and-sellers-generational-trends-03-23-2022.pdf
Siga aprendiendo
Guías prácticas y específicas para Texas de Clever Realtors.
- Compra · Etapa 02Cómo obtener la preaprobación de una hipoteca
- Compra · Etapa 03Cómo buscar casa en Dallas–Fort Worth
- Compra · Etapa 04Cómo hacer una oferta por una casa
Vea cada paso en nuestra guía para comprar casa y nuestra guía para vender casa.
Comparte este artículo